
ゴールドで5連敗したら、次も同じロットでいい?固定ロットと定率の差
5連敗後も同じロットでいい?10万円から固定額と定率の損失を比較。資金回復に必要な利…
くらまです。
「FXで100万円勝った。その100万円、全部使って大丈夫?」
国内FXと海外FXを選ぶとき、スプレッドやレバレッジは見ても、利益が出た後のお金までは意外と見落としがちです。自営業で国保に入っているなら、翌年度の保険料も関係してきます。
先に答えると、本業などの所得が低い年には海外FXの税額が小さくなる場合があり、所得が高い年には国内FXの固定税率が効きやすくなります。「国内が常に得」「海外は必ず税金が高い」とは言い切れません。
同じ100万円の利益でも、本業の所得や加入している保険で手残りは変わる。税金だけで終わらず、取引コストと翌年の国保まで見てみよう。
2026年分の制度に基づく、日本居住の個人向けの解説です。法人は対象外。本文の金額は条件を固定した比較用の概算で、個別の納税額ではありません。
税金の言葉ってややこしいよね。まずは2つの財布を想像してみて。ひとつは本業で稼いだお金、もうひとつはFXで稼いだお金です。
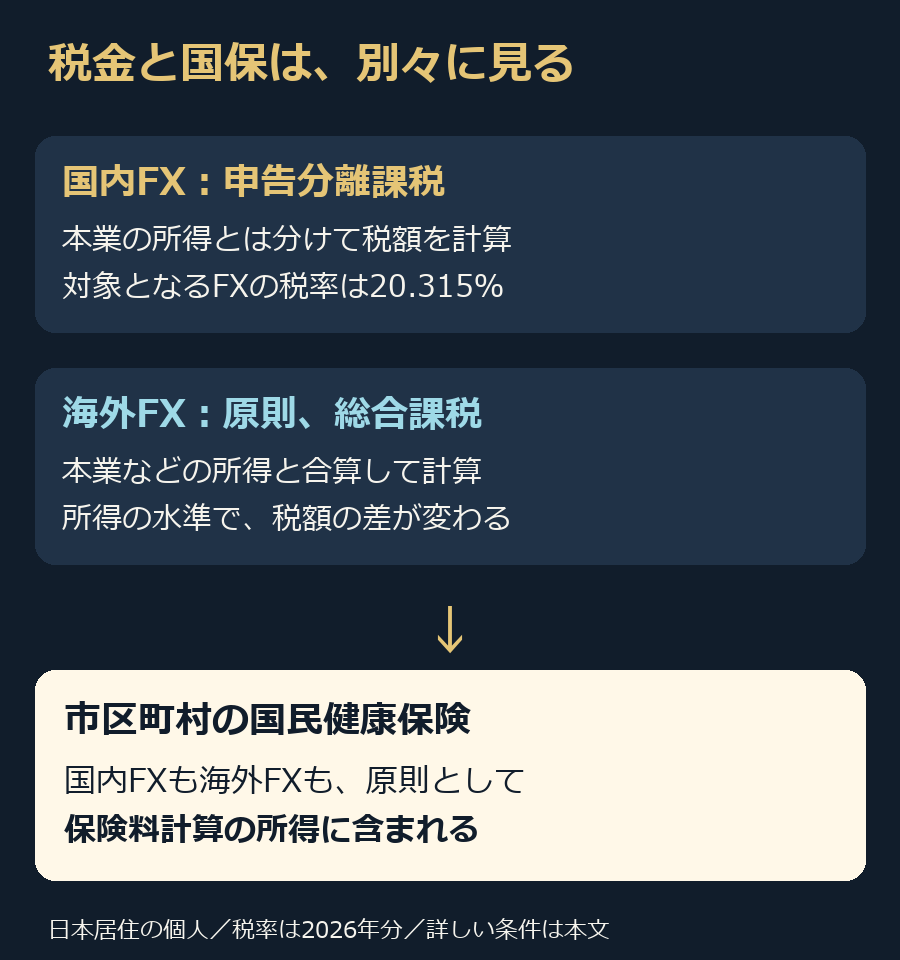
対象となる国内FXでは、FX側を「先物取引に係る雑所得等」という区分に分けます。2026年分は、所得税・復興特別所得税・住民税を合わせて20.315%。これが申告分離課税です。本業の所得税率が高くなっても、その税率をそのままFX利益に掛けるわけではありません。
日本の申告分離課税の対象とならない海外FXは、原則として雑所得の総合課税です。本業などの所得と合わせたうえで、所得税を段階的に計算します。所得税率は5〜45%で、復興特別所得税と住民税も別に考えます。
「合わせる=損」ではありません。低い税率の範囲に収まるなら、固定の20.315%より小さな税負担になる場合もあります。
くらま
「海外FXの利益が○万円なら得」と、利益だけで決めないのがポイント。本業でいくら所得があるかで、同じ100万円の答えが変わるんです。
ここでいう国内・海外は説明上の呼び方です。実際の課税区分は、業者の所在地だけでなく、取引の種類や相手方の登録状況などで決まります。
TRADE CLUB / 動く図解
税金は「分ける」と「合わせる」を整理
本業とFXの所得を、どの区分で計算するか。税率の大小を決めつける前に、入れる箱を見よう。
もう一度押すと停止。下の説明は止めたままでも読めます。
端末の動きを減らす設定に合わせ、静止図で表示しています。
所在地だけでなく、取引の種類と相手方の登録等で確認。
売上・年収をそのまま課税所得として計算しない。
税金の計算を分けても、国保への影響が消えるとは限らない。
2026年分の日本居住個人向けの概念図。実際の申告区分・控除・加入保険により扱いが異なります。税額や国保の個別試算ではありません。
その理解は違う。市区町村の国保では、対象の国内FX所得も原則として算定に含まれる。税金と保険料の計算は分けて確認しよう。
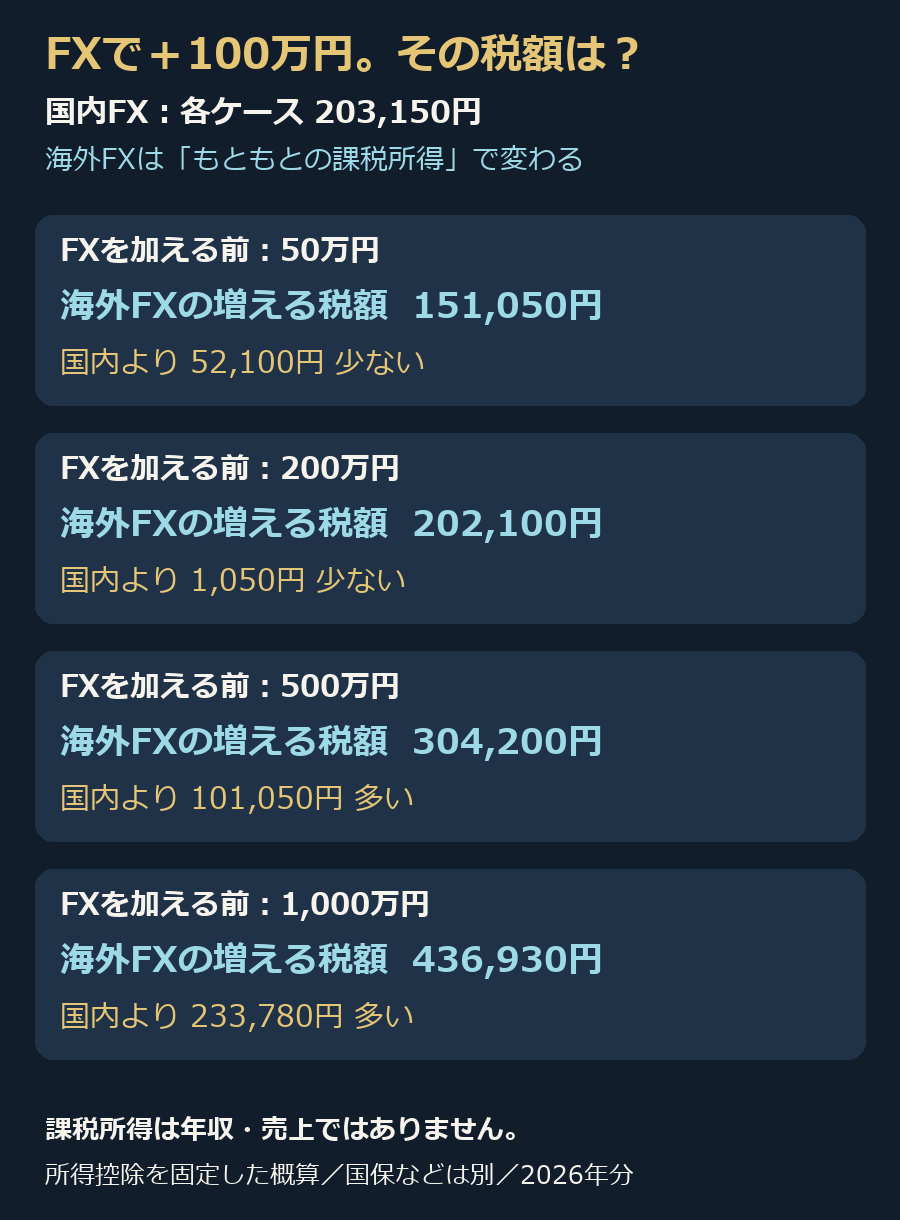
次は数字です。FXを始める前からある「所得控除を差し引いた後の課税所得」を、50万円・200万円・500万円・1,000万円とした4ケースで比べます。
年収でも、事業の売上でもありません。自営業なら売上から経費などを引いて所得を求め、そこから所得控除を反映した後の金額です。ここを混同すると、比較が大きくずれます。
| 元の課税所得 | 国内FX | 海外FX |
|---|---|---|
| 50万円 | 796,850円 | 848,950円 |
| 200万円 | 796,850円 | 797,900円 |
| 500万円 | 796,850円 | 695,800円 |
| 1,000万円 | 796,850円 | 563,070円 |
50万円のケースでは海外FXのほうが52,100円多く残る計算です。でも200万円のケースだと、その差は1,050円。税率の勝ち負けだけで決めるには、小さな差ですよね。
一方、500万円のケースでは国内FXのほうが101,050円多く残ります。本業の所得が高い人ほど、分離課税のメリットを確認する意味があります。
総合課税は、一定のラインを超えた部分に高い税率が掛かる仕組みです。表の税率が上がったからといって、それまでの所得全体へ急に同じ高税率を掛けるわけではありません。境目をまたぐ場合は、FXを加える前後の税額の差で見ます。
所得税は、500万円のとき572,500円、600万円のとき772,500円。差額200,000円に復興特別所得税4,200円と住民税所得割100,000円を加え、海外FXによる増加額は304,200円です。
国内FX側は1,000,000円×20.315%=203,150円。どちらも、所得控除などが変わらない前提で比較しています。
本業もFXも伸びてきた人には、所得税の累進税率と切り離して計算できる仕組みが強みになります。さらに、条件を満たす損失を翌年以降へ持ち越せる制度もあります。単年の利益だけでなく、数年続けるつもりなら見ておきたい部分です。
ただし「20.315%を取っておけば全部足りる」とは限りません。国保や控除の変化を別に確認する必要があります。
本業などの所得が低い年は、総合課税の低い税率帯が有利に働く場合があります。また、業者や口座によっては、保有コストや必要証拠金などに違いがあり、自分の取引に合う条件を選べる点も比較材料です。
たとえばXMTradingのKIWAMI極口座は、公式案内で特定銘柄のスワップフリーを掲げています。マイナススワップが発生するポジションを何日も持つ人には、保有コストを抑えられる可能性があります。ただし全銘柄・全口座に当てはまる条件ではなく、対象や適用条件の確認が必要です。
大事なのは、税金だけ安くても取引コストで差が縮むことがあり、取引コストが安くても税金まで含めると逆転することがあるという点です。スプレッド、手数料、保有日数分のスワップを同じ条件で円換算して比べてください。
また、高い最大レバレッジは必要証拠金を少なくできる条件であって、同じ取引数量での値動きによる損失を小さくする機能ではありません。取引数量を増やせば損失も大きくなります。
ここは少し面白いところです。先ほどの課税所得500万円のモデルでは、国内の税引前利益100万円から残るのは796,850円でした。
海外側で同額を残すには、同じ税率帯・控除固定なら税引前利益が約1,145,229円必要です。税引前で約14.5万円の差。コスト削減で利益が増えると、その増えた利益にも税金が掛かるからです。
これは海外で余計に稼げるという予測ではありません。「その口座の条件は、自分の年間の損益に何円効くのか」を考えるための計算です。単純なスプレッドの広い・狭いから、一歩先まで比較できます。
くらま
国内の税制には魅力がある。でも、海外の取引条件が合う人もいる。だから、同じ取引量・同じ保有日数で、最後に何円残るかを比べたいんです。
取引コストを数字に直す方法は、ゴールドのスプレッド・手数料を円で比較する記事にまとめています。税制とは別に、契約する会社、資金管理の仕組み、トラブル時の対応も確認して選びましょう。
市区町村の国民健康保険では、国内FXの分離課税の所得も、原則として保険料計算に含まれます。海外FXの総合課税の所得も同様です。分離課税は、国保から利益を除外する制度ではありません。
たとえば墨田区の公式説明では、保険料計算に使う所得に「先物取引に係る雑所得等」が含まれています。税金の基礎控除・所得控除と、国保で使う控除も同じではありません。
2026年にFXの所得が発生
↓
2027年に2026年分の確定申告・納税
+ 翌年度の住民税・国保にも反映
国保の増額は、自治体・年度・年齢・世帯・上限などで異なります。2027年度の国保料を、2026年度の料率で確定額のように計算しないでください。
だから、国保に加入している自営業の人は、口座残高が増えた分を全部生活費や追加資金に回す前に、税金と翌年度の国保を分けて見積もる。これだけでも資金の見通しが変わります。
勤務先の健康保険・厚生年金に本人として加入している場合、保険料は原則として給与や賞与をもとに計算します。個人のFX利益を、そのまま給与と同じ報酬として足す仕組みではありません。
つまり、ここで効いているのは「国内か海外か」より加入している保険制度です。家族の扶養に入っている場合の収入判定や、国保組合などは別に確認してください。「自営業」「会社員」という肩書だけでは決められません。
くらま
分離課税で利益を伸ばせるのは、税率面では魅力。でも、自営業の国保までゼロ影響とは言えません。税金の財布と、保険料の財布は分けて考えましょう。
1年だけを切り取ると見えないのが、負けた後の税金です。2年間の取引損益は差し引きゼロでも、税制上の扱いが同じとは限りません。
対象となる国内FXでは、控除しきれない損失を翌年以後3年間、対象となる先物取引の所得から差し引く制度があります。損失年から必要書類を付けて確定申告し、その後も連続して申告するなどの要件があります。
たとえば、前年の対象損失100万円を正しく繰り越し、翌年の対象利益が100万円なら、他の対象損益がない前提で、その100万円を差し引けます。「負けた年は放置していい」と思わないことが大切です。
原則として総合課税の雑所得となる海外FXには、この先物取引の損失繰越の特例は使えません。また、国内FXの損失と海外FXの利益を、ひとまとめに相殺することもできません。
同一年の通算も区分に注意が必要です。国内FXは対象となる先物取引の区分内、海外FXの雑所得は原則として同じ総合課税の雑所得の範囲内で検討します。FXの赤字を本業や給与から自由に引ける、という意味ではありません。
本業の所得が高く、数年単位で利益を積み上げたいなら、国内FXの分離課税と損失繰越はしっかり比較したい強みです。一方、所得が低い年や、自分の取引で保有コストなどの差が大きい人には、海外FXの条件を検討する理由があります。
「国内派か海外派か」より、自分の数字を一度並べてみる。口座を選ぶときに比べたいのは、表示される利益と、そこから自分の手元に残るお金の両方です。
制度確認:2026年9月24日。2026年分の比較です。制度改正や自治体の料率変更があるため、翌年以降へそのまま流用しないでください。個別の控除・申告区分は税務署や税理士、保険料は加入先へ確認してください。