お名前.com VPSの補償はどうなる?見舞金5,000円・対象条件・申請日程を整理
10月24日の公式第4・5報を確認。見舞金5,000円と不正取引の損失補償の違い、対…
公式資料・X原投稿の確認日:2026年10月23日。発表日と補償の対象期間は別です。以下は各社の公表方針の比較で、個別の補償額を決定するものではありません。
「証券口座を乗っ取られたら50%しか戻らない」「野村なら必ず全額戻る」。どちらも、そのまま受け取ると間違えます。
まず確認するのは、会社名と割合だけでなく、「いつの被害」「どの取引」「何を戻す補償か」の3点です。
根拠:SBI証券の補償方針/野村證券の2025年7月29日発表。詳細と例外は下の比較で整理します。
2026年10月22日、各社の補償を比べた投稿がXで広まりました。負担の違いに関心が集まるのは当然ですが、元の発表が2025年のものなのか、その後に条件が変わったのかを分けて読む必要があります。
以下の投稿には「野村だけ」とありますが、投稿者はその後、GMOクリック証券について訂正しています。最初の投稿だけを切り取らず、訂正も続けて掲載します。
さらに、訂正で触れているGMOクリック証券の株式取引の補償と、お名前.comのVPSを経由したFX口座の被害は、同じ補償制度ではありません。会社・サービス・事故の範囲が違うため、片方の実績から、もう片方の補償を約束することはできません。
ここからは、投稿の印象ではなく公式資料で比較します。原状回復を掲げた会社は野村だけではありません。一方、原状回復の方針があっても、対象期間や条件は会社ごとに異なります。
以下は今回確認した10社です。日本証券業協会の「10社申し合わせ」と同じ構成の一覧ではありません。また、過去の被害対応を、今後の被害に対する保証として並べた表ではありません。
対象期間付きの原状回復方針
2025年1月~6月28日の対象被害について、不正取引前の口座状況への回復を最大限図る方針。6月29日以降は別の区分です。個別事情により減額・補償しない場合があります。
50%の方針には日付の区切り
2025年10月25日以前は、定義された損失の原則50%を金銭補償。10月26日以降は、補償の有無を含めて個別に判断する方針です。
対象損失の50%を基準に個別判断
2024年末以降に生じた不正取引への対応として、対象損失の50%を基準に個別の補償額を決定。対象は意図しない買付による損失などで、元の保有株の無断売却は同じ計算対象ではありません。
元の保有株の無断売却も対象に含む
2025年7月の方針では、不正売却と意図しない買付の両方について、損害額の2分の1を金銭補償。不正取引の手数料は全額返金としています。
2025年7月5日までと、その後を区分
2025年1月~7月5日の対象被害は、顧客に被害発生の原因となる過失がない場合、全額補償・原状回復。7月6日以降は、認証の利用など個別事情を確認し、補償対象外となる場合もあります。
追加認証必須化前の確認済み被害を原状回復
2025年8月の発表では、ワンタイムパスワード等の必須化前に確認された被害は、原則として原状回復を実施。その後は対策の利用状況などを踏まえ、可否と内容を個別に判断します。
公式ページに一律50%の記載なし
パスキー提供開始前は個別事情に応じた金銭補償。2025年10月31日のパスキー導入以降は、約款に従い、認証の利用状況などを考慮する方針です。減額・補償しない場合もあります。
原状回復を含む個別対応
2025年7月更新の公表文では、被害状況やID・パスワードの管理状況などを確認し、原状回復も含めて個別対応。確認した発表に一律の補償率はありません。
株式の過去被害で全額補償の説明
GMOフィナンシャルHDの資料では、2025年10月8日の追加認証必須化前に確認した株式の不正取引は、例外的に原状回復の観点から全額補償。その後は個別調査による対応です。
2026年10月の事件では原状回復を完了と公表
2026年10月20日の発表では、不正な注文があった7口座のうち、売買が成立した5口座を原状回復し、顧客負担はないと説明。これは特定の事件への対応で、将来の全事故の保証ではありません。
この比較で分かるのは、「対面証券=必ず100%、ネット証券=必ず50%」という分け方では正確に整理できないことです。割合が決まっていない会社も、時期によって対応を分けている会社もあります。
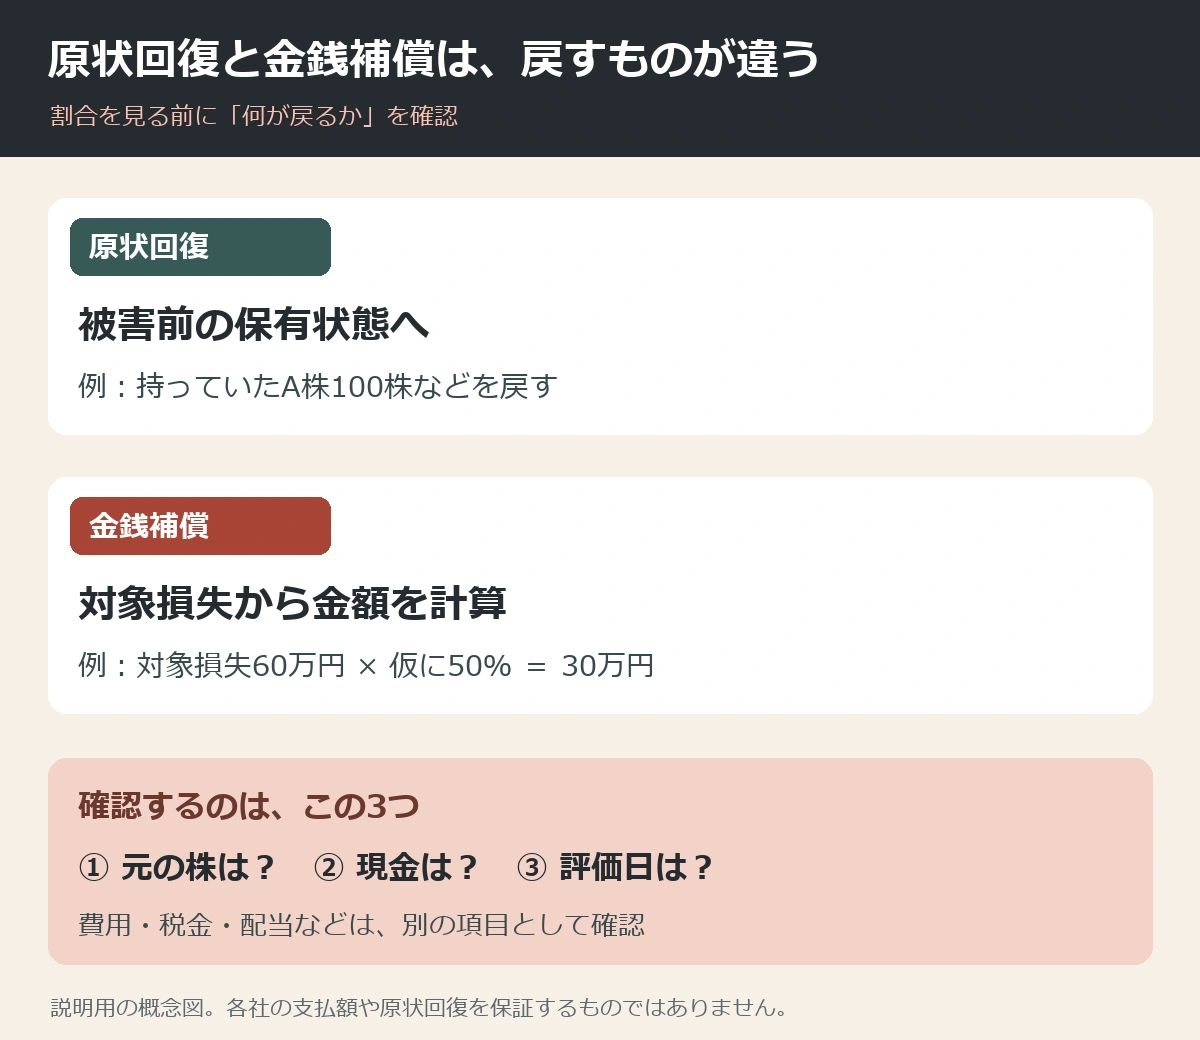
原状回復は、被害前に持っていた株や現金など、口座の状態を戻す考え方です。これに対して金銭補償は、対象損失を算定し、その一定額を支払うもの。戻すものが違うので、100%と50%の数字だけを並べても差の全部は見えません。
たとえば、長く持つつもりだったA株100株が勝手に売られ、その代金でB株を買われて損失が出たとします。確認したいのは「B株で失ったお金」だけではありません。「A株100株を持っていた状態も戻るのか」が別の問いとして残ります。
野村の2025年の発表には対象期間があり、条件による例外もあります。さらに2026年6月の案内では、パスキーを利用できない事情などがある「特例口座」について、補償を限定的とする予定が示されています。
したがって、古い原状回復の発表だけを根拠に、今の口座で起きる被害の補償を断言することはできません。逆に、パスキーを使っているという一点だけで、必ず全額になるとも書かれていません。野村の2026年6月24日のセキュリティ変更案内も確認してください。
「全額って聞いたから大丈夫」で終わるのは怖い。自分の被害日が対象に入っているか、元の株まで戻るのか。ここまで見て、ようやく比較できると思う。
Xでは、旧方針が現在も一律に適用されるように読める投稿に対して、日付の違いを指摘する投稿も出ています。
SBIの公式ページは、2025年10月25日以前と26日以降の方針を分けて掲載しています。現在の被害については「少なくとも半分は戻る」とも「半分を超えて戻らない」とも、この旧方針からは言えません。個別判断とは、割合がまだ決まっていないだけでなく、補償の有無も確認されるという意味です。
問い合わせでは「補償率は何%ですか」だけでなく、自分の発生日に適用される方針と、その判断に使う事情を示してもらう方が、話が具体的になります。SBI証券の公式ページでは必ず該当する日付の区分を確認してください。
ここは誤解しやすいところです。50%といっても、口座全体の資産を半分にする話ではありません。会社が補償対象とする損失に、一定の割合を掛けるという計算です。その対象に何が入るかが重要になります。
以下は仕組みを理解するための仮定です。実際の被害例でも、特定の会社の支払額の試算でもありません。費用・税金・お見舞金などは除き、買付代金100万円、売却代金40万円、対象損失60万円、補償率50%とします。
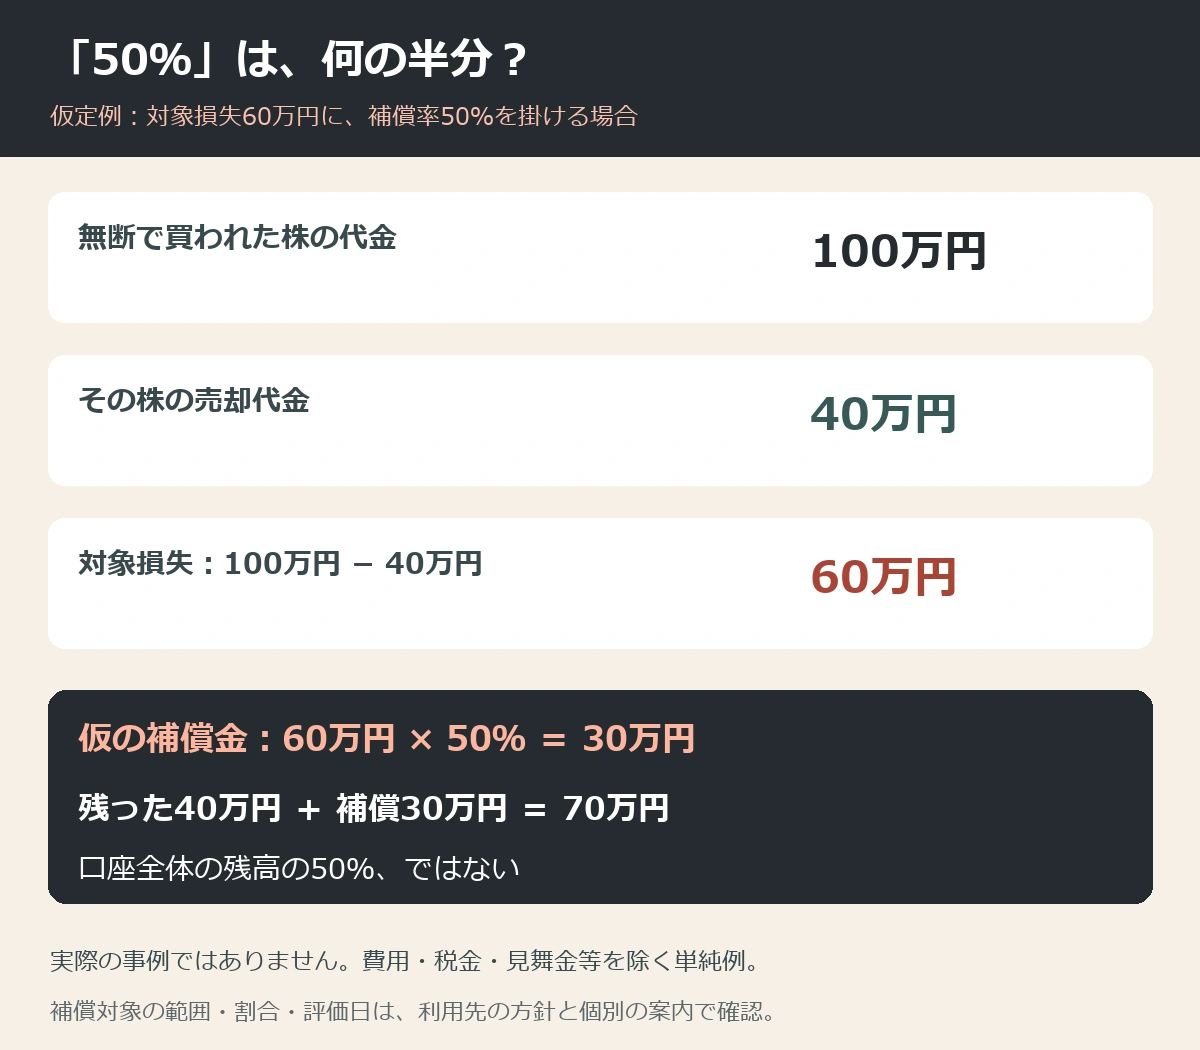
他に被害を受けていない資産が400万円あったとしても、500万円の半分で250万円が補償される計算にはなりません。補償対象の損失と、口座全体の評価額は分けて考えます。
被害前は現金100万円ではなく、A株100株を持っていたかもしれません。A株が売られた後に値上がりすると、現金が一部戻っても、同じ100株を買い戻せるとは限りません。値下がりする場合もあるので、比較には評価する日も必要です。
この違いを無視して「いくら入金されたか」だけを見ると、本人が求める原状回復と、会社が示す金銭補償が食い違います。元の保有銘柄・株数、売却代金、その後の無断買付、残った株や現金を分けて一覧にすると、どこが未解決なのかが見えます。
楽天の公表方針では、意図しない買付による売買損失や評価損を補償額の基準とし、元の保有株の不正売却はその対象に含めていません。一方、松井の2025年7月の発表では、不正売却と意図しない買付の両方を扱っています。
また、楽天は不正取引で生じた手数料等の返金と1万円の見舞金を案内し、松井は不正取引の手数料を全額返金するとしています。楽天の算定範囲/松井の補償範囲
「損失の50%」と「手数料の返金」は別の項目です。明細を見るときは、次の4つに分けると混乱しにくくなります。
4番のすべてが補償されるという意味ではありません。対象外とされた項目も含めて、説明を受けるための分類です。評価損を計算する基準日が違えば、同じ銘柄・株数でも金額は変わります。
日本証券業協会が2025年5月2日に公表した申し合わせは、各社の約款の定めにかかわらず一定の被害補償を行う方針でした。顧客の管理状況だけでなく、証券会社側の注意喚起や対策等も踏まえて個別対応するとされ、50%という共通の割合は定めていません。 日本証券業協会の申し合わせPDF
ここで分けたいのが、会社が公表した対応方針と、個別の事実関係を踏まえた法的な責任です。会社から補償案が出たことだけで、損害や請求の範囲に関する争いが決着したとは限りません。
国民生活センターの『国民生活』2025年11月号に掲載された坂勇一郎弁護士の解説では、不正な取引の効果が顧客に帰属するのか、証券会社に損害賠償責任があるのか、契約上の補償をどう考えるかなどが整理されています。会社の提示率だけで法的な結論が決まる、という説明ではありません。解説「証券口座への不正アクセス・不正取引による被害の補償について」5~8ページ
ただし、これは専門家による解説で、全被害者に一律の全額支払いを命じた判決ではありません。取引の経緯、認証、会社に連絡した時刻、その後の対応など、個別の証拠をもとに相談する話です。
対面かネットか、手数料が高いか安いかだけでは、比較表の差は説明しきれません。公式に確かめられるのは、各社が対象期間、認証対策、個別事情をどう扱うと発表したかです。会社の本音や意思決定を、根拠なく決めつける必要はありません。
実際に被害を訴える人からは、全額の原状回復を求める投稿もあります。以下は、停止を求めた後も取引が続いたとする投稿者本人の申告です。取引記録や連絡履歴を当サイトが独立に検証したものではなく、会社の責任が法的に確定したことを示す投稿でもありません。
この投稿が示す争点は「何%か」だけではありません。いつ異常を発見し、いつ会社に伝え、いつ口座や取引が止まったのか。そうした時系列も、個別の相談では重要な確認事項になります。
産経新聞の2026年8月28日付の記事では、被害を訴える79人が前日の27日、SBI・楽天・松井・マネックスの4社を相手に、被害前の口座状況への回復を求めて東京簡易裁判所に集団調停を申し立てたと報じられています。ITmedia NEWS掲載の産経新聞記事
これは申し立ての報道です。全額補償が認められた判決や、全員の和解成立を伝えるものではありません。本稿の確認時点で、その後の全体的な解決結果は確認できていません。X上で再び話題になった日と、申し立てが報じられた日も区別して読む必要があります。
また、SNSに出ている被害額を足しても、事件全体の損失額にはなりません。同一人物の続報、未確定の評価額、補償前後の数字が混ざるためです。本稿では、投稿人数や金額を水増しして規模を示すことはしていません。
補償の比較では、投稿が書かれた日と、紹介されている方針の対象期間を分けて読むことも大切です。2026年10月23日にも、この違いを指摘する投稿が出ています。
金額が書かれていても、何を解決する合意なのかが分からなければ比較できません。次の項目を、公式窓口に書面や記録の残る方法で確認すると整理しやすくなります。
「少額でも受け取れば、必ず残りを請求できる」「受け取ったら必ず全部終わる」と一律には言えません。文書の内容を読み、判断できない点は金融ADRや弁護士などに確認してください。ここはSNSの体験談をそのまま自分に当てはめない方がよい部分です。
被害に気付いた日時:
証券会社に最初に連絡した日時・窓口:
口座や取引が停止されたと案内された日時:
自分が指示していない取引:
被害前に保有していた銘柄・株数:
会社から提示された対象損失・計算方法:
説明を求めたい項目:
「この取引が対象外となる理由と、適用する補償方針の発表日・該当箇所を教えてください」
個人情報・口座番号・取引履歴は、このようなメモに整理して公式窓口へ提出するものです。Xへの公開を勧めるものではありません。
身に覚えのない約定や通知が届いた場合、記事を最後まで読むことより、利用している証券会社の公式窓口への連絡を優先してください。必要な記録を完璧にそろえるまで、停止の相談を待つ必要はありません。
証券分野の相談先として、金融庁はFINMAC(証券・金融商品あっせん相談センター)を案内しています。電話は0120-64-5005、平日9時~17時(祝日・年末年始を除く)。相談やあっせんは、必ず全額が回収できる制度ではありません。金融庁の金融ADR相談窓口一覧
2026年10月23日の確認時点で、FINMACのウェブサイトはメンテナンス表示でした。上記は金融庁が掲載している窓口情報で、電話の実接続を当サイトで確認したものではありません。
補償の話題を使った偽の案内にも注意が必要です。楽天や大和の公式案内にも、補償を装う連絡への注意喚起があります。SMSやDMから認証情報を入力したり、知らない相手の指示で認証を承認したりせず、利用先の公式窓口から確認してください。
その覚え方では、対象期間と方針変更を取りこぼします。野村の原状回復にも対象と条件があり、SBIは2025年10月26日以降、補償の有無を含む個別判断です。
日本証券業協会の2025年5月2日の申し合わせに、共通の50%という割合はありません。会社の提示する方針と、個別の法的な責任は分けて確認する必要があります。
過去の実績だけで将来の補償は保証されません。認証の必須化前後で方針が変わる会社もあります。最新の契約・補償方針と、自分の認証設定を確認してください。
今回確認したGMOの資料は、株式の不正取引への対応です。VPSの事件では契約先、利用サービス、FX口座、発生した被害が異なります。同じ制度として扱えません。
申し立ては解決を求める手続きであり、判決や合意成立とは違います。申し立ての報道だけから、他の被害者も同じ結果になるとは言えません。
今回の話で見落としたくないのは、「同じ会社でも被害日で違う」「同じ50%でも計算対象が違う」「原状回復と現金補償は違う」という3点です。自分のケースを確認するなら、SNSの割合だけで判断せず、適用方針と取引明細を並べるところから始めてください。